테슬라 3분기 인도량 오늘 밤 발표! 예상 수치와 꼭 봐야 할 관전 포인트 정리
- 테슬라·전기차
- 2026. 10. 2.
테슬라가 오늘 밤(한국시간) 올해 3분기 전기차 인도량을 발표합니다. 분기마다 테슬라 주주와 전기차 업계가 가장 주목하는 이벤트인데요, 올해 3분기는 작년과 비교해 분위기가 사뭇 다릅니다. 발표 전에 예상 수치와 꼭 체크해야 할 포인트를 정리해봤습니다.
예상 인도량은 얼마?
현재 나와 있는 컨센서스는 두 가지입니다.
| 구분 | 예상 인도량 | 출처 |
|---|---|---|
| 팩트셋 집계 (애널리스트 예상) | 약 46만 1,000대 | 팩트셋 |
| 테슬라 자체 집계 (20여 개 증권사) | 약 45만 1,000대 | 테슬라 |
| 작년 3분기 실적 | 약 49만 7,000대 | 테슬라 발표 |
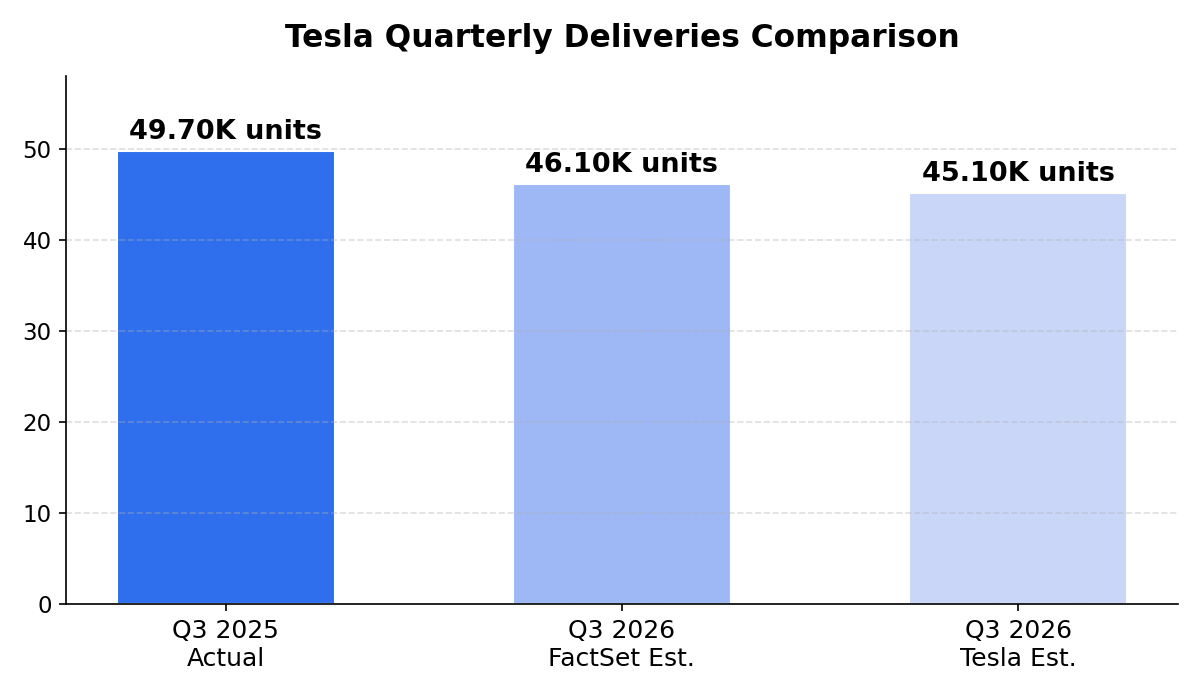
작년 3분기 인도량이 약 49만 7,000대였으니, 예상대로라면 전년 동기 대비 7~9% 감소, 지난 2분기 대비로는 4~6% 감소하는 셈입니다.
왜 작년보다 줄어들까? 3가지 이유
1. 작년 3분기의 '선수요' 기저효과
작년 3분기에는 미국에서 7,500달러의 전기차 구매 세액공제가 9월 만료를 앞두고 있었습니다. 혜택이 끝나기 전에 차를 사려는 수요가 몰리면서 인도량이 일시적으로 부풀려졌던 거죠. 올해는 그 반대 효과가 나타나는 시기입니다.
2. 모델 S·X 단종
테슬라는 올해 초 고급 차종인 모델 S와 모델 X의 생산을 중단했습니다. 휴머노이드 로봇 '옵티머스' 생산 라인을 확보하기 위한 결정이었는데요, 당장 인도량 숫자에는 마이너스로 작용합니다.
3. 미국 전기차 시장 전체가 주춤
시장조사업체 콕스 오토모티브는 올해 3분기 미국 전체 전기차 판매량이 전년 동기 대비 45% 급감할 것으로 전망했습니다. 테슬라만의 문제가 아니라 시장 전체의 흐름이라는 점도 감안해야 합니다. 콕스 오토모티브의 스테파니 발데스 스트리티 이사는 "전기차 판매는 안정화되고 있지만, 가장 뚜렷한 성장 스토리는 하이브리드에서 나타나고 있다"고 분석했습니다.
발표에서 꼭 봐야 할 관전 포인트 3가지
① 실제 수치 vs 컨센서스
예상치 45만~46만 대를 웃도는지, 밑도는지가 단기 주가의 방향을 가릅니다. 다만 UBS의 조지프 스팍 애널리스트는 "투자자들의 관심이 전통적인 자동차 사업에서 로보택시와 휴머노이드 사업으로 옮겨가고 있어, 인도량이 주가에 미치는 영향은 예전만 못하다"고 지적했습니다. 발표 당일 단기 변동성은 있을 수 있지만, 큰 그림은 다른 곳에 있다는 얘기죠.
② 에너지 저장장치 사업
테슬라 자체 집계에 따르면 3분기 에너지 저장장치 설치량은 15.9GWh로 예상됩니다. 자동차 인도량이 주춤하는 사이, 에너지 사업이 얼마나 성장했는지가 테슬라의 '제2의 엔진'을 가늠하는 지표가 됩니다.
③ 로보택시·옵티머스 서사
결국 시장의 시선은 로보택시 확대와 옵티머스 양산 일정에 쏠려 있습니다. 인도량 발표 후 이어질 경영진 코멘트에서 이 두 사업에 대한 언급이 나오는지도 체크 포인트입니다.
정리하며
오늘 밤 발표될 테슬라 3분기 인도량은 숫자 자체보다 '예상 대비' 그리고 '그 다음 이야기'가 중요합니다. 인도량이 컨센서스를 상회한다면 단기 반등의 계기가 될 수 있고, 하회하더라도 로보택시·에너지 사업의 성장세가 확인된다면 시장의 시선은 금방 다음 분기로 넘어갈 겁니다.
발표 결과 나오는 대로 후속 정리 글도 올리겠습니다.
이 글은 정보 제공을 목적으로 하며, 투자 권유나 종목 추천이 아닙니다. 투자 판단에 따른 책임은 투자자 본인에게 있습니다. 출처: 머니투데이(2026-10-02), 팩트셋·콕스 오토모티브·UBS 자료 인용